La réparation d’un bris de glace ne devrait jamais vous coûter d’argent ni affecter votre bonus si vous appliquez la bonne stratégie.
- Choisir un réparateur partenaire de votre assurance est la clé pour supprimer la franchise et éviter toute avance de frais.
- La nature de l’impact (taille, position) et le type de vitrage (phares LED, toit panoramique) déterminent la complexité et le coût de l’intervention.
- Déclarer systématiquement chaque petit impact peut entraîner la résiliation de votre contrat pour « sinistralité élevée ».
Recommandation : Avant toute déclaration, évaluez le coût réel de la réparation. Si celui-ci est mineur, le payer de votre poche peut être la décision la plus rentable à long terme.
Le bruit sec et familier d’un gravillon qui frappe le pare-brise. L’angoisse monte aussitôt : un éclat, une fissure… Au-delà du désagrément visuel, une cascade de questions se bouscule. Faut-il déclarer ce sinistre ? Vais-je payer une franchise ? Mon bonus-malus va-t-il être impacté ? Ces craintes sont légitimes, car la gestion d’un bris de glace semble souvent être un parcours semé d’embûches et de coûts cachés. En tant que professionnel du vitrage automobile, je vois chaque jour des conducteurs désemparés, persuadés qu’ils devront mettre la main à la poche.
L’approche habituelle consiste à appeler son assureur et à suivre la procédure à la lettre. On sait qu’il ne faut pas laisser une fissure s’étendre, mais la peur de la paperasse et des mauvaises surprises financières pousse souvent à procrastiner. Pourtant, la véritable question n’est pas simplement « suis-je couvert ? », mais plutôt « comment utiliser les règles du jeu à mon avantage pour que cette réparation ne me coûte absolument rien ? ». La gestion d’un bris de glace est un jeu stratégique, et connaître les règles non écrites que les assureurs et les réparateurs appliquent fait toute la différence.
Cet article va vous dévoiler les coulisses de la réparation de vitrage. Nous allons analyser ensemble quand une réparation est possible ou un remplacement obligatoire, comment le choix du réparateur peut vous faire économiser la franchise, et quels sont les pièges à éviter avec les vitrages modernes et coûteux. Vous découvrirez des stratégies pour gérer les sinistres répétés sans risquer la résiliation et apprendrez à faire la distinction cruciale entre un simple bris de glace et une tentative d’effraction pour être mieux indemnisé. L’objectif est simple : transformer cette mauvaise expérience en une simple formalité, rapide et sans frais.
Pour naviguer efficacement à travers les différentes facettes de ce sujet, cet article est structuré pour vous apporter des réponses claires et pratiques à chaque étape de votre prise de décision. Le sommaire ci-dessous vous permettra d’accéder directement aux informations qui vous concernent le plus.
Sommaire : Guide complet de la réparation de bris de glace sans frais
- Impact dans le champ de vision ou en bordure : quand le remplacement est-il obligatoire techniquement ?
- Pourquoi aller chez le partenaire de l’assureur vous économise 80 € de franchise ?
- Optiques de phares LED et toits panoramiques : êtes-vous couvert pour ces verres à 1500 € ?
- Le risque de résiliation pour sinistralité élevée après 3 bris de glace en 2 ans
- Quand un bris de glace cache une tentative d’effraction : comment déclarer pour être mieux couvert ?
- Comment le réseau agréé réduit le délai de passage de l’expert de 5 à 2 jours ?
- La différence piège : être remboursé dès le 1er euro ou seulement au-delà du seuil ?
- Pourquoi passer par un garage agréé vous évite d’avancer 1500 € de réparations ?
Impact dans le champ de vision ou en bordure : quand le remplacement est-il obligatoire techniquement ?
Face à un impact, le premier réflexe est d’espérer une simple réparation par injection de résine, plus rapide et souvent sans franchise. Cependant, cette option n’est pas toujours possible. Des critères techniques très stricts, partagés par tous les professionnels du vitrage, déterminent si le remplacement du pare-brise est inévitable. Connaître ces règles vous évite de perdre du temps et vous permet d’anticiper la nature de l’intervention. Avec près de 3 millions de bris de glace chaque année en France, savoir diagnostiquer rapidement la situation est un atout majeur.
Le critère le plus connu est celui de la taille. Pour l’évaluer, un test simple existe : placez une pièce de 2 euros sur l’impact. Si l’éclat est plus grand que la pièce (environ 2,5 cm de diamètre), le remplacement est généralement obligatoire. Mais la taille ne fait pas tout. La position de l’impact est encore plus critique. Tout éclat, même minuscule, situé dans le champ de vision direct du conducteur impose un remplacement systématique. Cette zone, d’environ 30 cm de large face au volant, ne tolère aucune imperfection qui pourrait altérer la visibilité ou créer une distraction visuelle.
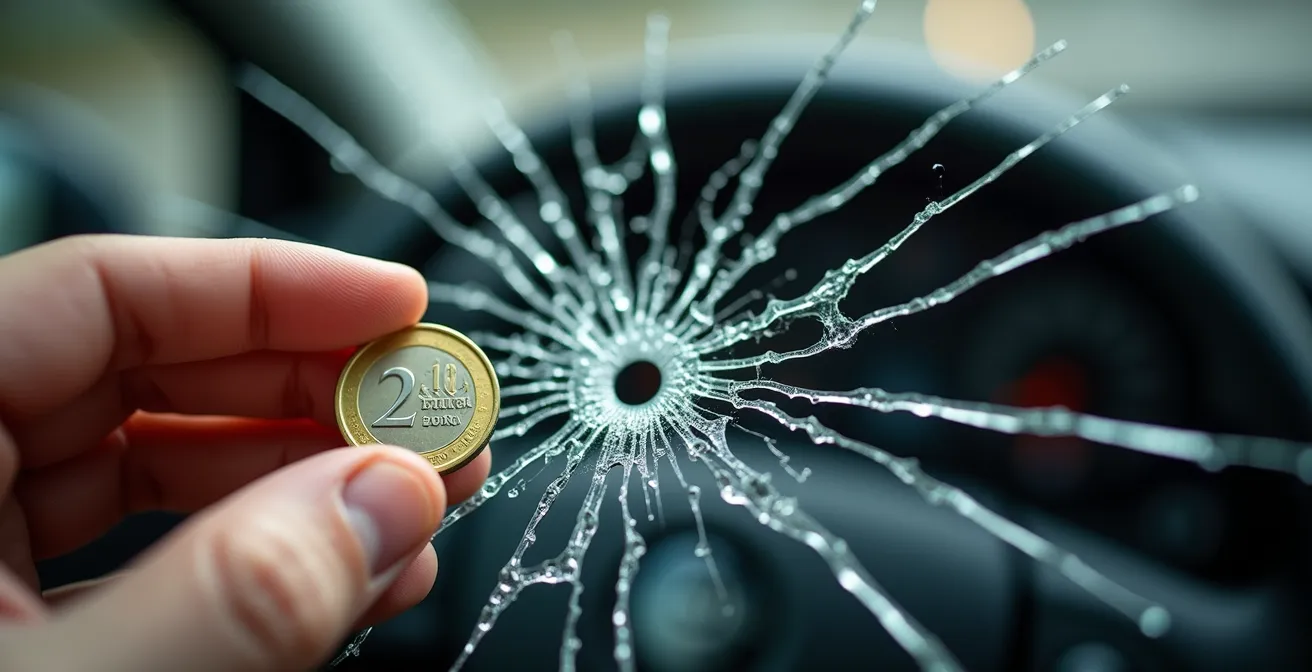
D’autres facteurs rendent le remplacement non négociable. Si vous observez une ou plusieurs fissures qui partent de l’impact principal, même si elles sont courtes, la réparation est exclue car l’intégrité structurelle du pare-brise est compromise. De même, un impact situé à moins de 5 cm du bord du pare-brise est trop proche de la zone de tension du verre pour être réparé en toute sécurité. Enfin, un point crucial sur les véhicules modernes : la présence de systèmes d’aide à la conduite (ADAS). Si une caméra est logée derrière votre pare-brise, son remplacement impose un recalibrage précis, une opération supplémentaire qui garantit le bon fonctionnement de vos aides à la conduite.
Pourquoi aller chez le partenaire de l’assureur vous économise 80 € de franchise ?
La promesse « réparation sans franchise » est l’argument commercial numéro un des centres de vitrage. Mais comment est-ce possible ? Ce n’est pas de la magie, mais le résultat d’un accord commercial entre le réparateur et votre compagnie d’assurance. En choisissant un garage du réseau « partenaire » ou « agréé » par votre assureur, vous activez un mécanisme qui vous est très favorable. Ces réparateurs ont négocié des tarifs préférentiels sur les pièces et la main-d’œuvre. En échange de ce volume d’affaires, ils s’engagent à faire un « geste commercial » en prenant à leur charge la franchise normalement due par l’assuré.
Cette franchise, qui tourne souvent autour de 80 €, est donc absorbée par le garage. Pour vous, le résultat est direct : l’intervention ne vous coûte rien. L’assureur paie la réparation (moins la franchise théorique), et le garage couvre le reste. C’est un système gagnant-gagnant pour tout le monde, sauf pour les réparateurs hors réseau. Il est important de noter que vous conservez toujours le droit de choisir votre réparateur. La loi Hamon de 2014 est très claire à ce sujet, comme le stipule l’article L. 211-5-1 du Code des assurances, qui précise la faculté pour l’assuré de choisir le réparateur professionnel auquel il souhaite recourir.
Cependant, exercer ce « libre choix » en allant chez un réparateur non agréé a des conséquences financières directes. Dans ce cas, l’assureur vous remboursera le montant de la facture, mais déduira le montant de la franchise prévu dans votre contrat. Vous devrez donc la payer de votre poche, en plus de devoir souvent avancer la totalité des frais de réparation. Le choix d’un partenaire agréé n’est donc pas une obligation, mais une décision stratégique pour garantir une opération à coût zéro.
Optiques de phares LED et toits panoramiques : êtes-vous couvert pour ces verres à 1500 € ?
L’époque où la garantie « bris de glace » ne concernait que le pare-brise, les vitres latérales et la lunette arrière est révolue. Les véhicules modernes intègrent de plus en plus d’éléments vitrés sophistiqués et extrêmement coûteux. Toits panoramiques, optiques de phares en polycarbonate avec technologie LED ou Xénon, affichages tête haute… Un impact sur ces pièces peut rapidement faire grimper la facture. En effet, le coût moyen d’intervention peut atteindre 1500 € pour un pare-brise intégrant des technologies avancées.
Le piège est que la couverture de base de votre assurance bris de glace n’inclut pas toujours ces éléments. Beaucoup de conducteurs découvrent, au moment du sinistre, que leur toit panoramique ou leurs phares ne sont pas couverts. Ces pièces font souvent l’objet d’une option ou d’une extension de garantie qu’il faut souscrire spécifiquement. Ignorer cette nuance peut vous coûter très cher, car vous devrez alors assumer l’intégralité du remplacement.
Il est donc impératif de vérifier précisément l’étendue de votre contrat. Le tableau ci-dessous résume les pratiques courantes des assureurs. Il met en évidence la différence de traitement entre les vitrages « classiques » et les nouveaux éléments plus technologiques. Ne présumez jamais que « tout ce qui est en verre » est couvert.
| Élément vitré | Couverture standard | Option nécessaire | Coût moyen remplacement |
|---|---|---|---|
| Pare-brise | ✓ Toujours inclus | Non | 400-800€ |
| Vitres latérales | ✓ Toujours inclus | Non | 250-400€ |
| Lunette arrière | ✓ Toujours inclus | Non | 300-600€ |
| Toit panoramique | ⚠ Variable | Souvent en option | 800-1500€ |
| Optiques phares LED/Xénon | ✗ Rarement | Extension spécifique | 700-1500€ |
| Rétroviseurs | ✗ Non | Autre garantie | 150-300€ |
Le risque de résiliation pour sinistralité élevée après 3 bris de glace en 2 ans
Un bris de glace n’a légalement aucun impact sur votre coefficient de bonus-malus. C’est un fait rassurant, mais il cache une réalité plus sournoise : l’impact sur votre « compteur de sinistralité ». Les assureurs, bien qu’ils ne vous appliquent pas de malus, enregistrent chaque déclaration. Si ces déclarations deviennent trop fréquentes, vous entrez dans la catégorie des « profils à risque ». Et un profil à risque est un client qu’un assureur peut décider de ne plus couvrir.
La règle non écrite, mais couramment appliquée, est celle des trois sinistres en deux ans. Si vous déclarez trois bris de glace (ou plus) sur une période de 24 mois glissants, même si vous n’êtes responsable d’aucun, votre assureur a le droit de résilier votre contrat à sa prochaine échéance annuelle. Il vous enverra alors une lettre recommandée vous informant de sa décision, vous laissant peu de temps pour retrouver une nouvelle assurance, souvent à un tarif bien plus élevé car vous serez fiché comme « conducteur résilié ».
C’est ici qu’intervient une véritable réflexion stratégique. Faut-il déclarer tous les petits impacts ? Si le coût de la réparation d’un éclat est inférieur à 150 €, il peut être plus judicieux de payer l’intervention de votre poche, sans en informer votre assurance. Cet investissement vous permet de garder votre « compteur de sinistres » à zéro et d’éviter d’alerter votre assureur. Vous réservez ainsi vos déclarations pour les sinistres vraiment coûteux, comme un remplacement de pare-brise complet. C’est un calcul à faire : dépenser une petite somme aujourd’hui pour éviter une résiliation et des primes d’assurance plus chères demain.
Quand un bris de glace cache une tentative d’effraction : comment déclarer pour être mieux couvert ?
Vous retrouvez votre voiture avec une vitre latérale brisée, mais rien n’a été volé à l’intérieur. Votre premier réflexe pourrait être de déclarer un simple « bris de glace ». Attention, c’est une erreur qui peut mal vous orienter. Un tel dommage est très souvent le signe d’un acte de vandalisme ou d’une tentative de vol (effraction). La manière dont vous qualifiez le sinistre auprès de votre assurance change radicalement la procédure et les garanties qui s’appliquent.
Déclarer un « bris de glace » est simple et rapide, mais ne couvre que le remplacement de la vitre. Si la portière, la serrure ou la garniture intérieure ont été endommagées, ces réparations ne seront pas prises en charge. En revanche, en déclarant une « tentative de vol » ou un « acte de vandalisme », vous activez la garantie correspondante de votre contrat (si vous l’avez souscrite). Cette garantie est plus large et couvre les dommages connexes causés lors de l’effraction.
Les procédures sont cependant très différentes, comme le montre le tableau suivant. Une déclaration pour vol ou vandalisme est plus contraignante : elle impose un dépôt de plainte obligatoire auprès de la police ou de la gendarmerie et un délai de déclaration plus court (généralement 2 jours ouvrés contre 5 pour un bris de glace). Mais ce formalisme est la condition pour être indemnisé sur l’ensemble des dégâts subis, et pas seulement sur la partie vitrée.
| Critère | Déclaration Bris de Glace | Déclaration Vol/Vandalisme |
|---|---|---|
| Délai de déclaration | 5 jours ouvrés | 2 jours ouvrés |
| Dépôt de plainte | Non requis | Obligatoire |
| Franchise moyenne | 50-150€ | Variable (souvent plus élevée) |
| Impact bonus-malus | Aucun | Aucun (si tiers non identifié) |
| Couverture des dommages | Vitre uniquement | Vitre + dommages connexes |
Comment le réseau agréé réduit le délai de passage de l’expert de 5 à 2 jours ?
Lorsqu’un sinistre important survient, comme le remplacement d’un pare-brise coûteux avec des technologies embarquées, l’assurance peut mandater un expert pour évaluer les dommages et chiffrer les réparations. Ce processus traditionnel peut être long : prise de rendez-vous avec l’expert, déplacement, rédaction du rapport… Il n’est pas rare d’attendre 5 jours ou plus avant d’obtenir le feu vert pour les réparations. Ce délai d’immobilisation du véhicule est une contrainte majeure pour de nombreux conducteurs.
C’est là que le réseau de réparateurs agréés offre un avantage décisif en termes de rapidité. Les garages partenaires de votre assureur sont habilités à utiliser des procédures d’Expertise à Distance (EAD). Ce système dématérialisé remplace le déplacement physique de l’expert. Concrètement, comment ça marche ? Le technicien du centre agréé prend des photos détaillées des dommages selon un protocole très précis défini par l’assureur. Il établit un devis et transmet l’ensemble du dossier (photos + chiffrage) via une plateforme informatique sécurisée.
L’expert, depuis son bureau, analyse le dossier en quelques heures. Il peut valider les réparations, ajuster le chiffrage ou demander des clichés complémentaires si besoin. Cette méthode permet de diviser le temps d’expertise par deux ou trois. Le délai moyen pour obtenir un accord de prise en charge passe ainsi de 5 jours à seulement 2 jours, voire moins dans certains cas. En choisissant un réparateur agréé, vous bénéficiez non seulement d’avantages financiers (pas de franchise, pas d’avance de frais), mais aussi d’un gain de temps considérable grâce à ces processus optimisés.
La différence piège : être remboursé dès le 1er euro ou seulement au-delà du seuil ?
Le mot « franchise » cache des réalités très différentes. Penser qu’il s’agit simplement d’une somme fixe à déduire du remboursement est une simplification dangereuse. Il existe principalement deux types de franchises dont le mécanisme d’indemnisation est radicalement opposé : la franchise absolue et la franchise relative. Comprendre cette distinction est vital pour ne pas avoir de mauvaise surprise au moment du remboursement, surtout si vous choisissez un réparateur hors réseau agréé.
La franchise absolue est la plus simple à comprendre : c’est un montant qui reste systématiquement à votre charge. Si votre franchise est de 150 € et que les réparations coûtent 500 €, l’assurance vous remboursera 350 € (500 – 150). Si les réparations coûtent 100 €, vous ne serez pas indemnisé et devrez tout payer.
La franchise relative (ou « seuil d’intervention ») est plus piégeuse. Elle fonctionne comme un seuil qui déclenche l’indemnisation. Si le montant des réparations est inférieur à celui de la franchise, l’assureur ne vous verse rien. Mais si le montant des réparations dépasse celui de la franchise, l’assureur vous rembourse… l’intégralité de la facture ! Par exemple, avec une franchise relative de 200 € : pour une facture de 190 €, vous payez tout. Pour une facture de 210 €, l’assurance vous rembourse 210 €.
Votre checklist pour décrypter votre franchise
- Identifier le type : Cherchez les termes « franchise absolue », « relative » ou « seuil d’intervention » dans les conditions générales de votre contrat d’assurance auto.
- Noter le montant : Repérez le montant exact en euros ou le pourcentage appliqué pour la garantie bris de glace.
- Distinguer réparation et remplacement : Vérifiez si la franchise est la même pour une injection de résine (souvent 0 €) et pour un remplacement complet de vitrage.
- Rechercher l’option « zéro franchise » : Demandez à votre assureur s’il propose une option de rachat de franchise et évaluez son coût annuel par rapport au risque.
- Comparer le marché : Prenez conscience que les franchises varient énormément d’un assureur à l’autre, allant parfois de 50 € à plus de 400 € pour des garanties similaires.
À retenir
- Le choix d’un réparateur du réseau agréé par votre assurance est la stratégie la plus simple pour garantir une réparation sans franchise et sans avance de frais.
- Déclarer plus de deux bris de glace en deux ans vous expose à un risque de résiliation par votre assureur pour « sinistralité élevée », même sans malus.
- Vérifiez impérativement que votre contrat couvre bien les vitrages coûteux comme les toits panoramiques et les optiques de phares, souvent proposés en option.
Pourquoi passer par un garage agréé vous évite d’avancer 1500 € de réparations ?
L’un des plus grands stress pour un automobiliste confronté à un bris de glace majeur est la perspective de devoir avancer une somme considérable. Avec des pare-brises technologiques coûtant jusqu’à 1500 €, régler la facture en attendant le remboursement de l’assurance peut être un vrai problème de trésorerie. C’est le principal avantage, et le plus tangible, de passer par un garage agréé : le mécanisme du tiers payant, qui vous garantit de n’avoir rien à débourser. Le secteur du bris de glace représente un enjeu économique majeur, avec 1,73 milliard d’euros de prise en charge par les assureurs en 2023.
Lorsque vous vous rendez chez un partenaire, vous signez un document appelé « cession de créance ». Juridiquement, cela signifie que vous transférez votre droit à être remboursé par l’assurance directement au garage. Le garage effectue les réparations, puis envoie la facture directement à votre assureur pour être payé. Vous n’êtes plus dans la boucle financière. C’est le principe du « zéro avance de frais ». Cette simplicité administrative et financière est la pierre angulaire du service proposé par les réseaux agréés.
Fait intéressant, la loi vous autorise à utiliser ce même mécanisme de cession de créance même si vous allez chez un réparateur hors réseau. L’article L. 211-5-2 du code des assurances le prévoit explicitement. Cependant, en pratique, de nombreux garages non agréés sont réticents à l’appliquer. Ils peuvent ne pas avoir les processus administratifs en place, ou simplement préférer être payés immédiatement par le client plutôt que d’attendre le règlement de l’assureur. En choisissant un garage agréé, vous avez la certitude que ce système est non seulement accepté, mais qu’il est la norme de fonctionnement.
Maintenant que vous maîtrisez les stratégies pour une réparation sans frais, l’étape suivante consiste à faire évaluer votre impact par un professionnel de confiance qui saura appliquer ces principes. N’attendez pas que la fissure s’aggrave pour agir.