Contrairement à une idée reçue, l’épargne de précaution n’est pas un frein à votre enrichissement, mais le bouclier qui protège vos futurs investissements.
- Son rôle n’est pas le rendement, mais la disponibilité immédiate pour faire face aux imprévus sans paniquer.
- Investir sans ce matelas de sécurité vous expose à des ventes forcées à perte et à des crédits coûteux, anéantissant vos efforts.
Recommandation : Avant de viser la lune avec des placements risqués, assurez-vous de construire cette fondation solide. C’est la première étape, non-négociable, de toute stratégie financière saine.
Je vous vois, jeune et plein d’ambition, les yeux qui brillent à l’évocation des cryptomonnaies et des promesses de gains fulgurants. Vous entendez partout que laisser son argent sur un Livret A, c’est « perdre de l’argent ». Cette idée, bien que séduisante, est probablement la plus dangereuse pour votre avenir financier. On vous pousse à investir, à prendre des risques, en oubliant de vous parler de la règle numéro un, celle qui précède toutes les autres : le filet de sécurité.
Cet article n’est pas là pour vous dire de ne pas investir. Au contraire. Il est là pour vous donner la clé qui vous permettra d’investir de manière plus sereine et, à terme, plus rentable. Cette clé, c’est l’épargne de précaution. Nous allons déconstruire ensemble le mythe de « l’argent qui dort » pour comprendre pourquoi ce matelas financier est en réalité l’actif le plus précieux de votre patrimoine. Son rôle n’est pas de vous enrichir, mais de vous empêcher de vous appauvrir bêtement.
Nous allons voir concrètement combien vous devez mettre de côté, où placer cet argent pour qu’il reste disponible et sécurisé, et surtout, nous allons chiffrer ce que vous risquez vraiment en sautant cette étape. Prenez ce guide comme une conversation avec un conseiller bienveillant : l’objectif n’est pas de brider vos ambitions, mais de construire des fondations si solides que votre maison financière résistera à toutes les tempêtes.
Pour ceux qui préfèrent un format condensé, la vidéo suivante résume parfaitement les principes clés pour optimiser votre épargne et construire des bases solides. C’est un excellent complément pratique aux conseils détaillés de ce guide.
Pour vous aider à y voir clair, nous allons suivre un parcours logique. De la définition de votre besoin personnel à la mise en place de stratégies concrètes, chaque étape est conçue pour vous rendre autonome et confiant dans votre gestion financière.
Sommaire : Les fondations de votre sécurité financière expliquées simplement
- Célibataire, couple ou freelance : combien devez-vous réellement garder de côté selon votre profil ?
- Quel livret réglementé choisir pour protéger votre cash de l’inflation sans risque ?
- Pourquoi l’épargne de précaution ne doit jamais être placée sur un compte à terme bloqué ?
- À partir de quel montant votre épargne de précaution devient-elle une perte d’argent face à l’inflation ?
- La méthode pour remplir à nouveau votre matelas de sécurité après une grosse dépense imprévue
- Pourquoi investir sans épargne de précaution peut vous coûter 3 mois de salaire ?
- Combien économisez-vous vraiment en payant votre prime en une seule fois par an ?
- Comment bâtir une sécurité financière solide avec moins de 2000 € par mois ?
Célibataire, couple ou freelance : combien devez-vous réellement garder de côté selon votre profil ?
La règle la plus connue est celle des « 3 à 6 mois de salaire ». C’est un bon début, mais c’est un peu comme une taille unique pour les vêtements : ça ne va pas à tout le monde. Un jeune célibataire en CDI n’a pas le même niveau de risque qu’un freelance avec des enfants. Votre objectif n’est pas d’atteindre un chiffre magique, mais un montant qui couvre vos charges fixes incompressibles pendant une période de creux. Comme le rappellent souvent les experts, il faut viser ce qui est le plus élevé entre 3 mois de salaire ou 6 mois de dépenses.
Pour affiner ce calcul, vous devez tenir compte de trois facteurs clés : la stabilité de vos revenus, la volatilité de vos charges et le montant de ces charges. Un freelance, par exemple, a des revenus par nature plus incertains qu’un fonctionnaire. Ses besoins en épargne de précaution seront donc mathématiquement plus élevés, même avec un salaire identique. L’idée est de créer un « multiplicateur de risque » personnel pour ajuster la règle générale à votre réalité. Ne vous contentez pas d’une moyenne, faites votre propre calcul.
Votre plan d’action : calculez votre besoin de sécurité personnalisé
- Évaluez la stabilité de vos revenus : Soyez honnête avec vous-même. Attribuez-vous un multiplicateur : un CDI stable pourrait être 0.8x, un CDD 1.2x, et un statut de freelance avec des clients irréguliers 1.5x.
- Analysez la volatilité de vos charges : Un célibataire locataire a des charges prévisibles (base 1.0x). Une famille avec des enfants, une voiture et une maison aura plus d’imprévus potentiels (ajoutez +0.3x).
- Listez vos charges incompressibles : Calculez le total mensuel de ce que vous devez payer quoi qu’il arrive (loyer/crédit, assurances, impôts, abonnements essentiels, nourriture). C’est ce chiffre que vous multiplierez par 3 à 6, puis par votre multiplicateur de risque.
- Définissez votre objectif : (Charges mensuelles x Nombre de mois de sécurité souhaité) x Multiplicateur de risque = Votre objectif d’épargne de précaution idéal.
- Planifiez l’atteinte de l’objectif : Déterminez combien vous pouvez mettre de côté chaque mois pour atteindre ce montant. Automatisez le virement pour ne pas y penser.
L’important n’est pas d’avoir la somme parfaite demain, mais de comprendre votre cible personnelle et de mettre en place un plan réaliste pour l’atteindre. C’est le premier pas vers une véritable tranquillité d’esprit.
Quel livret réglementé choisir pour protéger votre cash de l’inflation sans risque ?
Une fois votre objectif chiffré, la question est : où placer cet argent ? La réponse est simple : dans un endroit où il est 100% sécurisé, sans risque de perte en capital, et disponible immédiatement. Oubliez la bourse, les cryptos ou l’immobilier pour cette partie de votre patrimoine. L’épargne de précaution est votre extincteur ; vous devez pouvoir l’attraper en pleine nuit sans vous poser de question. En France, les livrets d’épargne réglementée sont conçus exactement pour ça. Ils ne vous rendront pas riche, mais ils rempliront parfaitement leur mission de protection. Les Français ne s’y trompent pas, avec près de 953,2 milliards d’euros placés sur ces supports selon la Banque de France.
La stratégie la plus intelligente est celle de la « cascade ». Vous remplissez en priorité le livret qui offre le meilleur taux, puis, une fois son plafond atteint, vous déversez le surplus sur le suivant. Cette optimisation vous permet de gratter un peu de rendement sans sacrifier la sécurité ni la disponibilité.
Le schéma ci-dessous illustre parfaitement cette logique de cascade. On remplit d’abord le support le plus avantageux jusqu’à son plafond, avant de passer au suivant, garantissant ainsi une allocation optimale de votre épargne de précaution.
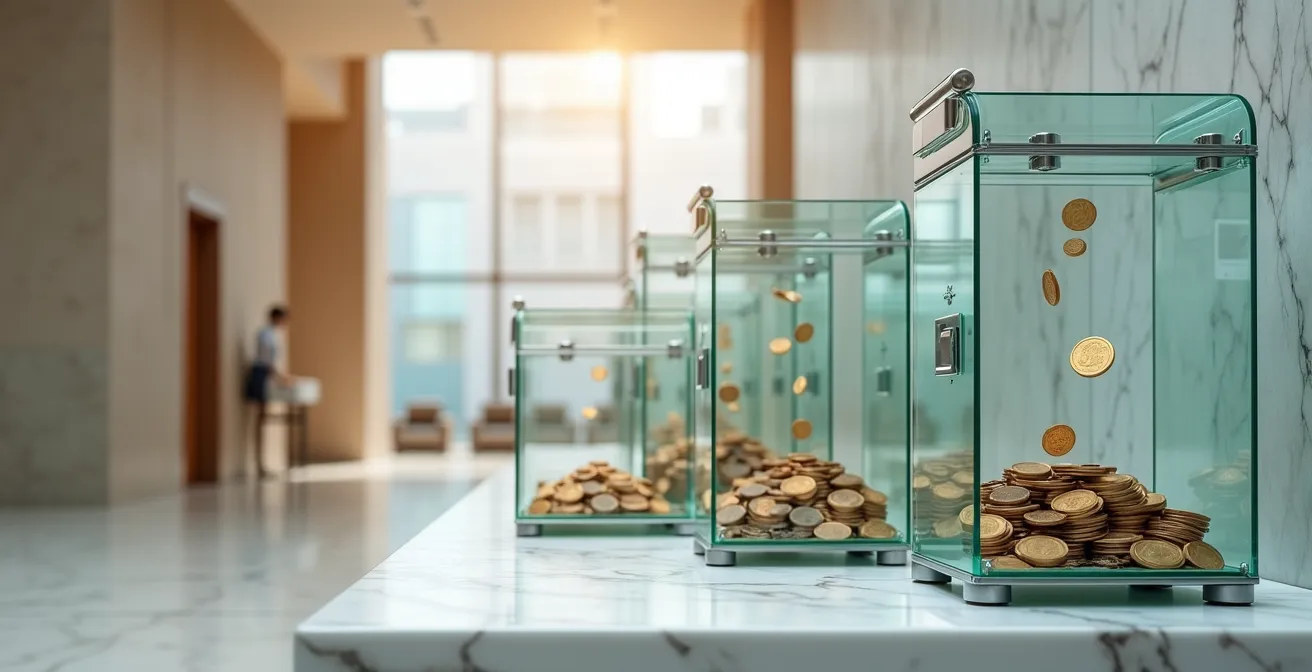
Comme vous pouvez le voir, l’idée est de créer un système fluide où chaque euro de votre épargne de sécurité est placé de la manière la plus judicieuse possible, en respectant les conditions d’éligibilité de chaque livret.
Le tableau suivant, basé sur une analyse comparative des principaux livrets, vous aidera à visualiser cette hiérarchie. Attention, les taux évoluent, mais la logique reste la même : toujours prioriser le livret le plus rémunérateur pour lequel vous êtes éligible.
| Livret | Plafond | Taux 2025 | Disponibilité | Conditions |
|---|---|---|---|---|
| LEP | 10 000€ | 2,7% | Instantanée | Conditions de revenus |
| Livret A | 22 950€ | 1,7% | Instantanée | Aucune |
| LDDS | 12 000€ | 1,7% | Instantanée | Aucune |
Si vos revenus vous le permettent, le Livret d’Épargne Populaire (LEP) doit être votre priorité absolue. Une fois son plafond de 10 000 € atteint, le Livret A et le Livret de Développement Durable et Solidaire (LDDS) prennent le relais.
Pourquoi l’épargne de précaution ne doit jamais être placée sur un compte à terme bloqué ?
Vous pourriez être tenté par des produits comme les comptes à terme (CAT), qui promettent un rendement légèrement supérieur à celui du Livret A. C’est un piège classique pour celui qui oublie la fonction première de l’épargne de précaution : la liquidité. Le mot « terme » et « bloqué » devrait être un signal d’alarme. Cet argent n’est pas destiné à « travailler » pendant une durée définie ; il doit être disponible à la minute où votre chaudière lâche ou votre voiture tombe en panne.
Placer votre matelas de sécurité sur un support bloqué, même pour 12 mois, est un non-sens. Vous vous retrouveriez à devoir casser le placement en urgence, ce qui entraîne presque toujours des pénalités qui annulent le gain de rendement espéré, voire entament votre capital. Comme le rappelle le guide officiel de Mes questions d’argent, une source de référence :
L’épargne de précaution étant destinée à parer un coup dur, elle doit être disponible, c’est-à-dire qu’elle peut être récupérée à tout instant ou très rapidement.
– Mes questions d’argent, Guide officiel de l’épargne de précaution
Le gain potentiel de quelques dizaines d’euros ne justifie absolument pas le risque de perdre en flexibilité. La paix d’esprit que procure un argent immédiatement accessible n’a pas de prix. C’est la différence entre gérer un imprévu sereinement et le transformer en crise financière.
L’étude de cas du déblocage anticipé
Une analyse sur l’impact financier d’un déblocage anticipé le démontre clairement. Pour un capital de 10 000 € placé sur un compte à terme, une rupture de contrat avant l’échéance peut engendrer des pénalités allant jusqu’à 2 %. Cela représente une perte sèche de 200 €, annulant totalement le rendement supérieur que vous auriez pu obtenir par rapport à un Livret A sur la même période. Au final, vous auriez perdu de l’argent en cherchant à en gagner un peu plus.
La leçon est simple : pour votre épargne de précaution, la disponibilité prime sur le rendement. Toujours.
À partir de quel montant votre épargne de précaution devient-elle une perte d’argent face à l’inflation ?
Nous avons établi que l’épargne de précaution est essentielle. Mais existe-t-il un « trop » ? La réponse est oui. Une fois que votre matelas de sécurité a atteint sa taille cible (par exemple, 6 mois de vos charges incompressibles), chaque euro supplémentaire que vous y ajoutez devient contre-productif. C’est ce qu’on appelle le « trop-plein ». Cet argent, qui n’est plus nécessaire pour votre sécurité immédiate, commence effectivement à « perdre de la valeur » à cause de l’inflation, car son rendement sur un livret est souvent inférieur à la hausse des prix.
C’est à ce moment précis, et seulement à ce moment, que votre mentalité doit changer. Vous passez du mode « sécurité » au mode « investissement ». Le surplus n’a plus rien à faire sur un Livret A. Son rôle est désormais de travailler pour vous sur le long terme, sur des supports plus dynamiques (et donc plus risqués) comme une assurance-vie en unités de compte, un Plan d’Épargne Retraite (PER), ou directement en bourse. Laisser dormir 50 000 € sur un Livret A quand votre besoin de précaution est de 15 000 € est une erreur financière aussi grave que de n’avoir aucune épargne du tout.
L’optimisation de votre épargne est un processus dynamique. Il ne s’agit pas de remplir une case une fois pour toutes, mais de gérer activement les flux entre votre fonds d’urgence et vos placements.
Votre feuille de route : la règle du trop-plein
- Auditez annuellement votre épargne de précaution : Fixez-vous une date dans votre calendrier (par exemple, chaque année après avoir reçu votre avis d’imposition) pour faire le point. Votre situation a-t-elle changé ? Vos charges ont-elles augmenté ?
- Calculez le surplus exact : Si le montant sur vos livrets dépasse votre objectif (par exemple, 6 mois de charges), identifiez précisément la somme excédentaire.
- Virez automatiquement ce surplus : Mettez en place un virement de cet excédent vers un compte d’investissement ou un placement long terme que vous aurez choisi (assurance-vie, PEA, etc.).
- Répétez le processus : Cet audit annuel vous garantit que votre argent est toujours alloué de la manière la plus efficace : assez pour la sécurité, le reste pour la croissance.
- Anticipez les grosses rentrées d’argent : Si vous recevez une prime exceptionnelle ou un héritage, appliquez la même logique. Remplissez d’abord votre épargne de précaution si elle n’est pas à niveau, puis investissez le reste.
En appliquant cette discipline, vous vous assurez que votre argent ne stagne jamais inutilement et qu’il est toujours au service de vos objectifs, qu’il s’agisse de sécurité ou de croissance à long terme.
La méthode pour remplir à nouveau votre matelas de sécurité après une grosse dépense imprévue
Utiliser son épargne de précaution n’est pas un échec, c’est la preuve que le système fonctionne ! Votre matelas a joué son rôle d’amortisseur. Cependant, une fois le coup dur passé, votre priorité absolue devient de le reconstituer. Se retrouver avec un filet de sécurité troué vous rend à nouveau vulnérable. La clé est d’agir vite et de manière méthodique, sans pour autant vous mettre dans le rouge.
La méthode la plus efficace est celle du « Sprint de Remplissage ». Pendant une période définie (par exemple, 3 à 6 mois), vous allez mettre temporairement en pause vos autres objectifs financiers pour vous concentrer sur cet unique but. Cela peut sembler drastique, mais c’est la façon la plus rapide de retrouver votre sérénité. Cela implique souvent de suspendre les virements vers vos placements à long terme, de réduire drastiquement les dépenses non essentielles et de rediriger tous les revenus exceptionnels vers votre livret.
Le Sprint de Remplissage : reconstituer 10 500€ en 3 mois
Un couple a dû puiser 10 500 € dans son épargne de précaution pour une réparation de chaudière. Pour reconstituer ce montant, ils ont lancé un « Sprint de Remplissage » de 3 mois. Concrètement, ils ont mis en pause leurs investissements mensuels en assurance-vie, se sont lancés un défi « zéro dépense superflue » (restaurants, shopping…), et ont redirigé 100% d’une petite prime professionnelle vers leur Livret A. En combinant ces efforts, ils ont réussi à reboucher le trou dans leur matelas de sécurité en seulement un trimestre.
Si un sprint semble trop intense, vous pouvez opter pour des stratégies de micro-remplissage, plus douces mais tout aussi efficaces sur la durée. L’idée est de créer de multiples petits ruisseaux qui, ensemble, finissent par remplir à nouveau le lac. Activez les options d’arrondi automatique sur vos paiements par carte, mettez en place un petit virement quotidien (même 2 € par jour représentent 60 € par mois), et prenez l’habitude de virer immédiatement 50% de tout revenu inattendu (un cadeau d’anniversaire, le remboursement d’une mutuelle) sur votre livret. Ces petites actions, combinées, ont un impact énorme sans que vous sentiez l’effort.
Pourquoi investir sans épargne de précaution peut vous coûter 3 mois de salaire ?
C’est le cœur du problème, le point que beaucoup de jeunes investisseurs ne voient pas. Ils pensent que ne pas avoir d’épargne de précaution est un « risque » abstrait. En réalité, c’est un coût financier direct et mesurable. Imaginez le scénario : vous avez placé 10 000 € en bitcoins. Le marché est en baisse de 30%. Soudain, vous avez une dépense imprévue et urgente de 3 000 €. Sans matelas de sécurité, quelle est votre seule option ? Vendre une partie de vos bitcoins à perte.
Pour récupérer 3 000 € de cash, vous devrez vendre pour environ 4 300 € de vos cryptos (3000 / (1 – 0.30)). Vous venez de matérialiser une perte sèche de 1 300 €. Et ce n’est pas tout. Si le montant ne suffit pas, vous devrez peut-être souscrire un crédit à la consommation, avec des taux d’intérêt élevés, pour combler le reste. L’imprévu de 3 000 € vous aura finalement coûté bien plus cher, en plus d’avoir saboté votre stratégie d’investissement à long terme. C’est ce qu’on appelle l’effet domino : une petite urgence déclenche une cascade de mauvaises décisions financières coûteuses.
L’effet domino d’une urgence sans épargne : un cas réel
Un scénario analysé par des experts financiers et rapporté par des médias comme Boursorama est très parlant : une urgence de 3 000 € sans épargne disponible a contraint un investisseur à vendre en catastrophe des actions en moins-value de 30% (perte de 900€), déclenchant au passage une fiscalité non prévue. Pour compléter la somme, il a dû recourir à un crédit à la consommation à 12%. Au final, le coût total de cet imprévu s’est élevé à près de 5 000 €, soit un surcoût de 67% par rapport à la dépense initiale.
Ce n’est pas un cas isolé. Une étude récente a montré que 67% des Français ont déjà dû faire face à une facture imprévue sans avoir les fonds nécessaires de côté. L’épargne de précaution n’est donc pas de l’argent qui dort. C’est une assurance anti-panique et anti-mauvaises décisions. Elle protège vos investissements risqués en vous évitant d’avoir à y toucher au pire moment.
À retenir
- La fonction de l’épargne de précaution est la protection et la liquidité, pas le rendement. C’est une assurance, pas un investissement.
- Votre objectif doit être personnalisé : visez 3 à 6 mois de vos dépenses fixes, en ajustant selon la stabilité de vos revenus.
- L’argent de la précaution doit rester sur des livrets réglementés (LEP, Livret A). Tout placement bloqué est une erreur.
Combien économisez-vous vraiment en payant votre prime en une seule fois par an ?
Une fois que vous avez commencé à construire votre épargne, chaque euro compte. Une astuce souvent négligée pour accélérer la constitution de votre matelas de sécurité est d’optimiser vos paiements récurrents. De nombreuses factures, comme les assurances ou les abonnements, proposent des réductions si vous payez en une seule fois pour l’année plutôt que mensuellement. Ce fractionnement a un coût caché.
Payer annuellement peut vous faire économiser entre 5% et 15% selon les contrats. Cela peut sembler peu, mais mis bout à bout, ces économies représentent plusieurs centaines d’euros par an. Cet argent, au lieu de partir en frais de gestion, peut être directement versé sur votre livret d’épargne de précaution. Pour pouvoir le faire, il faut bien sûr avoir la trésorerie nécessaire au moment du paiement, ce qui renforce encore l’importance d’avoir un fonds de sécurité bien rempli. C’est un cercle vertueux : votre épargne vous permet de faire des économies, qui à leur tour viennent renforcer votre épargne.
Le tableau ci-dessous, basé sur des analyses du marché, vous donne une idée concrète des économies potentielles. Prenez le temps de vérifier vos propres contrats ; un simple appel à votre assureur pourrait vous faire gagner de l’argent.
| Type de facture | Économie moyenne | Sur 1000€/an |
|---|---|---|
| Assurance auto | 8-10% | 80-100€ |
| Assurance habitation | 6-8% | 60-80€ |
| Mutuelle santé | 5-7% | 50-70€ |
| Salle de sport | 10-15% | 100-150€ |
En planifiant ces grosses dépenses annuelles, vous transformez une contrainte en une opportunité d’épargne. C’est un réflexe simple de bonne gestion qui fait une vraie différence sur le long terme.
Comment bâtir une sécurité financière solide avec moins de 2000 € par mois ?
Vous vous dites peut-être : « Tout ça est bien beau, mais avec mon petit salaire, c’est impossible ». C’est une pensée paralysante. La vérité, c’est que bâtir une sécurité financière est avant tout une question d’habitude et de régularité, pas de montant. Il vaut mieux commencer par épargner 20 € par mois que d’attendre d’avoir un plus gros salaire pour commencer « un jour ». L’épargne moyenne des Français se situe autour de 240€ par mois, mais beaucoup commencent avec bien moins.
L’erreur est de viser tout de suite les « 3 mois de salaire ». Cet objectif peut sembler une montagne infranchissable et vous décourager avant même d’avoir commencé. Votre premier objectif doit être beaucoup plus modeste et psychologique : atteindre 1 000 €. Cette somme, placée sur un Livret A, couvre déjà une grande majorité des petits pépins du quotidien (une réparation, une franchise d’assurance, un appareil électroménager à remplacer). Atteindre ce premier palier vous donnera un sentiment de contrôle et de fierté immense, et vous motivera à continuer.
Pour un petit budget, chaque euro compte. Le secret est de multiplier les petites actions indolores qui, mises bout à bout, créent un résultat significatif. C’est l’effet cumulé des petits pas qui construit les grands parcours.
Le plan d’action suivant est spécialement conçu pour ceux qui pensent ne pas pouvoir épargner. C’est un défi simple pour mettre le pied à l’étrier.
Le Défi des 1000€ : votre plan d’action pour petits budgets
- Commencez par 1€ par jour : Mettez en place un virement automatique de 1€ par jour (ou 30€ par mois) vers votre livret. C’est une somme que vous ne sentirez pas passer, mais qui crée l’habitude.
- Appliquez la règle des 50% : Pour chaque euro qui n’était pas prévu dans votre budget (un remboursement, un cadeau en argent, une vente sur Vinted), virez immédiatement la moitié sur votre livret.
- Visez le premier palier de 1000€ : Concentrez tous vos efforts sur cet objectif. Il est atteignable et couvrira 80% des petits imprévus de la vie.
- Automatisez le virement principal : Programmez un virement automatique du montant que vous visez (même 50€) le lendemain du jour où vous recevez votre salaire. Vous épargnez ainsi en premier, avant les dépenses.
- Célébrez les étapes : Quand vous atteignez 250€, 500€, puis 1000€, soyez fier de vous ! Vous êtes en train de construire votre indépendance financière.
La sécurité financière n’est pas réservée aux riches. C’est une discipline accessible à tous, qui commence par un premier euro mis de côté. Le plus important est de commencer, peu importe le montant.
Maintenant que vous avez toutes les cartes en main pour construire votre filet de sécurité, l’étape suivante est de passer à l’action. Commencez dès aujourd’hui à mettre en place ces stratégies, même la plus petite, pour transformer durablement votre rapport à l’argent et bâtir un avenir financier plus serein.