L’assistance 0 km n’est pas un luxe, mais le seul vrai filet de sécurité contre les pannes les plus courantes qui vous immobilisent à domicile.
- La franchise standard de 50 km est inutile pour les pannes de batterie ou les pertes de clés, qui représentent une part majeure des incidents.
- Un seul remorquage depuis votre domicile peut coûter entre 100 € et 300 €, soit 3 à 6 fois le prix annuel de l’option 0 km.
Recommandation : Vérifiez si votre contrat « tous risques » l’inclut d’office. Sinon, ajoutez-la. C’est le meilleur investissement que vous ferez sur votre assurance auto.
La batterie est à plat. Encore. Vous êtes garé devant chez vous, en retard pour le travail, et la voiture refuse de démarrer. Votre premier réflexe ? Appeler l’assistance de votre assurance. Mais après quelques minutes, le verdict tombe : « Désolé, monsieur, votre contrat inclut une franchise kilométrique de 50 km. Comme vous êtes à votre domicile, nous ne pouvons pas intervenir sans frais. » Vous voilà bon pour appeler un dépanneur et sortir votre portefeuille.
Cette situation, je la vois tous les jours. En tant que dépanneur, je peux vous dire une chose : la franchise kilométrique de 50 km est le leurre le plus courant des contrats d’assurance auto. Elle vous donne une fausse impression de sécurité, alors qu’elle est conçue pour vous laisser tomber lors des pannes les plus fréquentes et les plus « bêtes ». Celles qui n’arrivent pas sur l’autoroute des vacances, mais un mardi matin, dans votre propre allée.
L’assistance 0 km n’est pas une simple option de confort ; c’est une nécessité économique. C’est la différence entre un problème réglé en 45 minutes et une facture imprévue de plusieurs centaines d’euros. Oubliez le jargon commercial des assureurs. Je vais vous expliquer, avec mon expérience du terrain, pourquoi cette garantie est la seule qui compte vraiment pour votre tranquillité et votre budget.
Dans cet article, nous allons passer en revue les situations concrètes où la garantie 0 km vous sauve la mise. Des pannes les plus courantes aux erreurs d’inattention, en passant par les pièges des contrats, vous comprendrez pourquoi ce petit supplément annuel est en réalité l’une des parties les plus rentables de votre assurance.
Sommaire : Comprendre la rentabilité immédiate de l’assistance panne 0 km
- Pourquoi l’assistance « 50 km » ne sert strictement à rien pour 80% des pannes du quotidien ?
- Panne mécanique ou accident : dans quel cas le 0 km est-il inclus d’office dans le tous risques ?
- Erreur de carburant ou perte de clés : l’assistance 0 km couvre-t-elle ces étourderies ?
- Le risque de payer 100 € de votre poche si le garage est trop loin de votre domicile
- Quand l’assistance s’engage-t-elle à arriver en moins de 45 minutes ?
- Pourquoi utiliser la borne orange localise votre panne plus vite que votre mobile ?
- Pourquoi vous retrouvez-vous avec une citadine alors que vous conduisez un SUV familial ?
- Remorquage du véhicule sur autoroute : pourquoi ne devez-vous jamais appeler votre assureur en premier ?
Pourquoi l’assistance « 50 km » ne sert strictement à rien pour 80% des pannes du quotidien ?
La fameuse « franchise de 50 km » semble raisonnable sur le papier. On se dit qu’on est couvert pour les longs trajets. Mais la réalité du terrain est tout autre. La grande majorité des pannes n’arrive pas au milieu de nulle part, mais bien près de chez vous. Le cas le plus flagrant est la panne de batterie, surtout en hiver. Selon le bilan 2024 des assisteurs, près de 30% des demandes d’assistance concernent la batterie. C’est une panne qui survient typiquement le matin, après une nuit de gel, dans votre garage ou dans la rue.
Dans ce scénario, votre contrat standard ne sert à rien. Vous êtes à 0 km de votre domicile, donc bien en dessous de la franchise. Résultat : vous devez payer le dépannage de votre poche. Un simple redémarrage par un professionnel peut coûter entre 80 et 150 euros. Si la batterie est à changer, on ajoute le prix de la pièce. Sans parler des crevaisons ou des petites pannes électroniques qui immobilisent le véhicule devant votre porte.
Le calcul est vite fait. L’option assistance 0 km coûte en moyenne entre 20 et 50 euros par an. Un seul remorquage depuis votre domicile, même sur une courte distance, vous coûtera au bas mot entre 100 et 300 euros. Le retour sur investissement de l’option 0 km n’est pas une question d’années, il est immédiat, dès la première panne. C’est une assurance contre les pépins du quotidien, pas seulement contre les catastrophes de vacances.
Votre plan d’action : Évaluez votre besoin réel en assistance 0 km
- Calculez la distance moyenne de vos trajets quotidiens (domicile-travail, courses) pour voir s’ils sortent du rayon de 50 km.
- Évaluez la fréquence d’utilisation de votre véhicule : un usage quotidien augmente mathématiquement le risque de panne à proximité.
- Identifiez vos alternatives de transport si votre voiture est immobilisée à la maison. Sont-elles pratiques et peu coûteuses ?
- Confrontez le coût de l’option (20-50€/an) au prix d’un unique remorquage (100-300€).
- Vérifiez votre contrat actuel : l’option est-elle déjà incluse ou faut-il la demander ?
Panne mécanique ou accident : dans quel cas le 0 km est-il inclus d’office dans le tous risques ?
Beaucoup de conducteurs pensent qu’avec une formule « tous risques », ils sont couverts pour tout, partout. C’est une erreur fréquente. Les assureurs font une distinction fondamentale entre une panne et un accident. Comme le souligne un rapport de l’Union des Assisteurs, « l’accident (événement soudain et imprévisible) est souvent mieux couvert d’office que la panne (parfois perçue comme un défaut d’entretien), même en formule tous risques ».
En cas d’accident, même un accrochage sans gravité devant chez vous, l’assistance est quasi systématiquement incluse, y compris le remorquage. Pourquoi ? Parce que l’événement est extérieur et indiscutable. En revanche, pour une panne mécanique, l’assureur peut être plus frileux. Il considère parfois que la panne aurait pu être évitée avec un meilleur entretien. C’est là que la garantie 0 km devient cruciale, car elle lève toute ambiguïté.
Le tableau ci-dessous, basé sur les pratiques du marché, montre clairement que même la meilleure formule ne garantit pas l’assistance 0 km pour la panne. C’est presque toujours une option à négocier et à ajouter.
| Formule d’assurance | Assistance 0 km incluse | Option payante | Prix moyen annuel |
|---|---|---|---|
| Au tiers | Non | Oui | 20-30€ |
| Intermédiaire | Rarement | Oui | 25-40€ |
| Tous risques | Parfois incluse | Selon assureur | 0-50€ |
Erreur de carburant ou perte de clés : l’assistance 0 km couvre-t-elle ces étourderies ?
L’erreur est humaine. Mettre du diesel dans un moteur essence ou inversement, ça arrive plus souvent qu’on ne le croit. Tout comme claquer sa portière en laissant les clés sur le contact. Ces « pannes bêtes » ne sont pas des défaillances mécaniques, mais elles immobilisent tout autant votre véhicule. La question est : l’assurance vous couvre-t-elle ? Avec une assistance standard à 50 km, la réponse est non si cela vous arrive à la pompe du coin ou sur votre parking.
Avec l’assistance 0 km, la plupart des contrats couvrent ces étourderies. Et c’est un soulagement financier énorme. Une erreur de carburant, par exemple, ne se résout pas en cinq minutes. Il ne faut surtout pas démarrer le moteur. Le véhicule doit être remorqué, le réservoir vidangé et le système nettoyé. Sans assistance, cette opération peut facilement vous coûter plus de 300€.
Le cas de la perte de clés est tout aussi problématique, surtout avec les véhicules modernes et leurs clés électroniques complexes.
Si vous perdez votre clé ou qu’elle ne fonctionne plus, l’assistance 0 km peut envoyer un dépanneur pour tenter une ouverture ou remorquer le véhicule jusqu’à un concessionnaire. Refaire une clé électronique peut coûter plusieurs centaines d’euros, sans compter le remorquage. La garantie 0 km prend en charge le déplacement et le transfert du véhicule, ce qui représente déjà une économie substantielle.
Le risque de payer 100 € de votre poche si le garage est trop loin de votre domicile
Imaginons que vous tombiez en panne à 40 km de chez vous. Votre contrat standard avec franchise de 50 km ne s’applique pas, vous êtes donc couvert… en théorie. L’assistance va organiser un remorquage, mais jusqu’où ? La plupart des contrats de base prévoient un remorquage vers le « garage le plus proche ». Or, ce n’est pas forcément votre garagiste de confiance, ni le spécialiste de votre marque.
Si vous insistez pour que votre voiture soit remorquée chez votre mécanicien habituel, qui se trouve à 70 km du lieu de la panne, l’assurance risque de tiquer. Le forfait de base inclus dans votre contrat couvre souvent une distance limitée (par exemple, 30 ou 40 km). Chaque kilomètre supplémentaire sera à votre charge. Sur le marché, le tarif moyen facturé est de 2 à 3€ par km supplémentaire.
Faisons le calcul : pour 30 km supplémentaires (70 km souhaités – 40 km couverts), cela représente un surcoût de 60 à 90 euros, juste pour choisir votre garage. Et ce, sans compter les majorations de nuit ou de week-end. L’assistance 0 km, surtout dans ses versions « premium », inclut souvent un forfait de remorquage plus généreux, voire le libre choix du garage dans une certaine limite, vous évitant cette mauvaise surprise. C’est la garantie de confier votre voiture à quelqu’un en qui vous avez confiance, sans payer de supplément.
Quand l’assistance s’engage-t-elle à arriver en moins de 45 minutes ?
« Intervention en moins de 45 minutes ! » C’est un argument commercial que l’on voit partout. Sur le bord de la route, sous la pluie, chaque minute compte. Mais cette promesse est-elle toujours tenue ? La réponse se trouve dans les petites lignes de votre contrat. Un engagement de délai est une chose, une simple indication commerciale en est une autre.
L’assistance 0 km de qualité se distingue souvent par un engagement contractuel sur le délai d’intervention. Cela signifie que si le dépanneur met plus de temps que promis (par exemple, 45 ou 60 minutes), l’assureur peut prévoir une compensation (un forfait taxi, par exemple). Une assistance basique, elle, se contentera d’un « nous faisons au plus vite » sans aucune garantie.
Avant de vous fier à cette promesse, voici les points que je conseille toujours de vérifier :
- Nature de l’engagement : Est-ce un engagement contractuel ferme ou un simple objectif commercial ?
- Zones géographiques : La promesse est-elle valable partout en France ou exclut-elle les zones rurales, montagneuses ou les îles ?
- Exclusions : Le délai est-il garanti même en cas de conditions météo extrêmes (neige, inondations) ou de trafic exceptionnel ?
- Compensation : Que se passe-t-il si le délai n’est pas respecté ? Une indemnité est-elle prévue ?
- Disponibilité : Le service d’assistance est-il bien joignable 24h/24 et 7j/7 ? Le numéro est-il facile à trouver ?
Une bonne garantie 0 km ne se contente pas de couvrir les frais ; elle garantit un service rapide et fiable quand vous en avez le plus besoin. La différence entre une attente de 40 minutes et une de 2 heures peut changer radicalement votre journée.
Pourquoi utiliser la borne orange localise votre panne plus vite que votre mobile ?
En panne sur l’autoroute, le premier réflexe est de sortir son smartphone. Erreur. La procédure à suivre est claire et non-négociable : mettez-vous en sécurité derrière la glissière et utilisez la borne d’appel d’urgence. Ce n’est pas un conseil, c’est une question de rapidité et de sécurité. Lorsque vous utilisez une borne orange, votre appel est géolocalisé à quelques mètres près, instantanément.
Vous êtes directement mis en relation avec le centre de gestion du trafic autoroutier. Pour eux, un appel depuis une borne est une alerte prioritaire. Comme le confirme Europ Assistance, « les appels depuis les bornes orange sont traités avec une priorité supérieure […], car ils signalent un danger immédiat et vérifié sur la chaussée ». Votre position est exacte, le danger est qualifié, et le dépanneur agréé est envoyé immédiatement.
Avec votre mobile, c’est plus compliqué. Vous devrez épeler le nom de l’autoroute, donner le sens de circulation, et essayer de repérer un point kilométrique. Chaque minute passée à donner ces informations est une minute de plus passée en situation de danger sur la bande d’arrêt d’urgence.
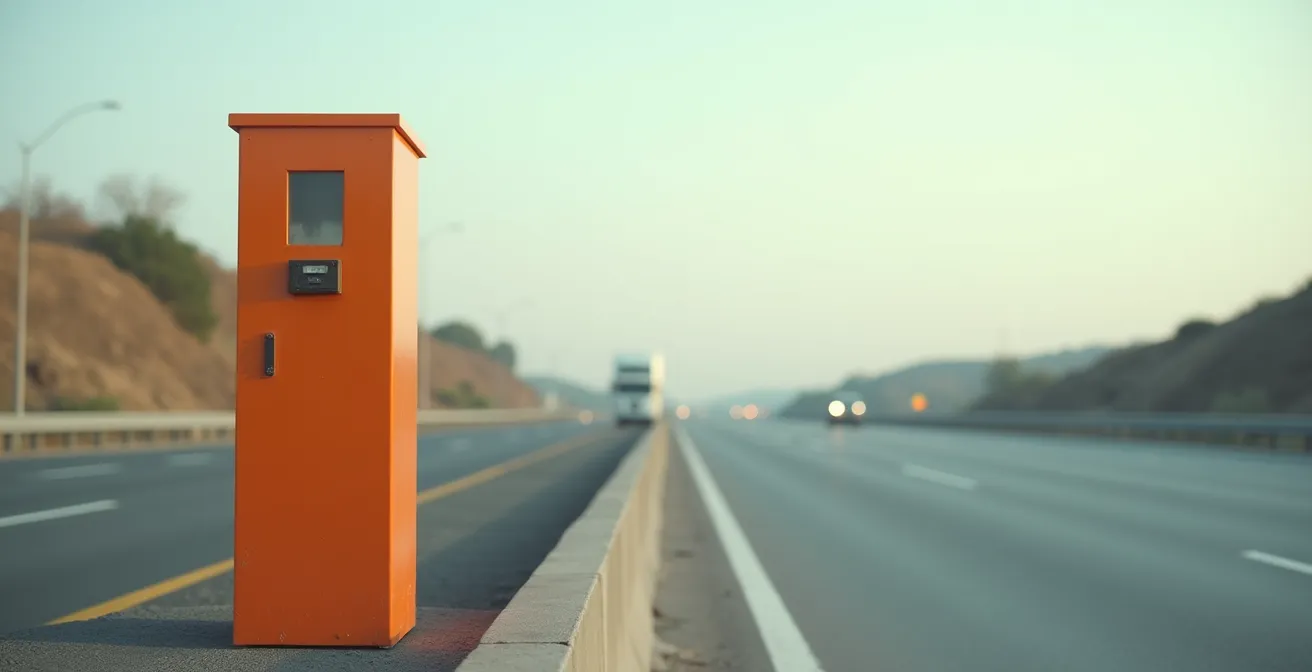
La borne orange est votre ligne directe avec la sécurité. Elle garantit une localisation précise et une intervention plus rapide. C’est un outil conçu spécifiquement pour cette situation de crise, bien plus efficace qu’un téléphone portable dont la batterie peut être faible ou la réception médiocre.
Pourquoi vous retrouvez-vous avec une citadine alors que vous conduisez un SUV familial ?
Votre voiture est immobilisée pour plusieurs jours. Heureusement, votre assistance prévoit un véhicule de remplacement. Soulagement… jusqu’à ce que vous découvriez la voiture de prêt. Vous partez en vacances avec votre SUV familial chargé à bloc, et on vous propose une petite citadine 3 portes. Impossible d’y mettre les bagages et les enfants. C’est une situation frustrante et très courante.
La catégorie du véhicule de remplacement dépend directement du niveau de votre garantie. Une assistance standard incluse dans un contrat de base proposera généralement un véhicule de « catégorie A ou B » (citadine), ou « équivalent selon disponibilité ». La mention « selon disponibilité » est la clé : en période de forte demande, vous aurez ce qui reste, et c’est rarement un grand modèle.
Les garanties assistance 0 km premium ou les options dédiées « véhicule de remplacement » sont beaucoup plus précises. Elles s’engagent à fournir un véhicule de catégorie identique ou similaire au vôtre. C’est la seule façon de garantir que vous pourrez continuer votre trajet ou votre quotidien sans devoir tout réorganiser. Le tableau suivant résume bien les différences.
| Type de garantie | Véhicule proposé | Alternative possible |
|---|---|---|
| Assistance standard | Catégorie inférieure ou équivalente selon disponibilité | Aucune |
| Assistance 0 km premium | Catégorie identique (sous réserve) | Forfait taxi/VTC |
| Option véhicule de remplacement | Catégorie garantie identique | Prolongation si nécessaire |
À retenir
- L’assistance 0 km est rentable dès la première panne à domicile, qui coûte toujours plus cher que l’option annuelle.
- Ne présumez pas que votre formule « tous risques » inclut le dépannage 0 km pour une panne ; c’est souvent une option à ajouter.
- Sur autoroute, le protocole est non-négociable : sécurité, borne d’appel d’urgence, PUIS contact de l’assurance une fois le dépanneur agréé sur place.
Remorquage du véhicule sur autoroute : pourquoi ne devez-vous jamais appeler votre assureur en premier ?
C’est sans doute le conseil le plus important que je puisse donner pour une panne sur autoroute. Le premier réflexe de beaucoup est d’appeler leur assureur pour qu’il envoie « son » dépanneur. C’est une erreur qui peut vous coûter du temps et de l’argent. Sur le réseau autoroutier français, le dépannage est un monopole légal. Seuls les dépanneurs agréés par les sociétés d’autoroute ont le droit d’intervenir.
Votre assureur ne peut absolument rien faire. Il ne peut pas envoyer son propre réseau de prestataires. Si vous l’appelez, il vous dira simplement de contacter les secours via une borne d’urgence ou le 112. Vous aurez perdu un temps précieux dans une situation de stress et de danger.
Le protocole correct est simple et se déroule en deux temps :
- Sécurité et Alerte : Mettez votre gilet jaune, sortez du côté passager et placez-vous derrière la glissière de sécurité. Marchez jusqu’à la borne d’appel d’urgence la plus proche (il y en a tous les 2 km) ou composez le 112. C’est cet appel qui déclenchera l’intervention du dépanneur agréé.
- Prise en charge par l’assurance : Une fois le dépanneur agréé sur place et votre véhicule en sécurité (sur la dépanneuse ou sur une aire de repos), C’EST À CE MOMENT-LÀ que vous devez contacter votre assistance. Vous leur expliquerez la situation, et ils organiseront la prise en charge financière du remorquage et la suite des opérations (véhicule de prêt, taxi, hôtel, etc.).
En suivant cet ordre, vous assurez une intervention rapide et une prise en charge financière fluide. Inverser les étapes ne crée que de la confusion et des retards. Le rôle de votre assurance sur autoroute n’est pas d’intervenir, mais de payer la facture du professionnel qui est légalement habilité à le faire.
Alors, avant la prochaine panne, prenez cinq minutes. Ouvrez votre contrat d’assurance auto et vérifiez cette ligne. Si l’assistance 0 km n’est pas incluse, demandez un devis pour l’ajouter. C’est le conseil le plus rentable que je puisse vous donner.